Curva de tipos de interés: cómo leerla y qué puede indicar
Cómo leer plazos, pendientes, tipos implícitos y precios. Tres curvas hipotéticas y un laboratorio de descuento con sus supuestos visibles.
Una curva de tipos relaciona el rendimiento de instrumentos comparables con su plazo restante. Sirve para estudiar cómo valora el mercado el tiempo y el riesgo, pero no permite fechar por sí sola una recesión ni conocer la próxima decisión del BCE. Para leerla hay que identificar primero qué activos incluye, qué tipo representa y de qué fecha procede. El BCE publica curvas estimadas para deuda pública de la zona euro y explica su metodología. [1]
Dos ejes que responden a una sola fecha
El eje horizontal recoge vencimientos, por ejemplo uno, dos, cinco y diez años. El vertical muestra tipos o rendimientos. Una línea reúne esos plazos para una fecha, no muestra automáticamente la evolución de una rentabilidad a lo largo del tiempo. Un gráfico histórico del bono a diez años y una curva de vencimientos son representaciones distintas.
Antes de comparar dos curvas conviene mantener la misma hora o fecha de observación y el mismo universo de instrumentos. De otro modo un cambio de pendiente puede proceder de haber seleccionado otra muestra, no de que el mercado haya revisado sus expectativas. Una leyenda completa debe permitir reconstruir esa selección y distinguir una curva observada de un dibujo pedagógico.
Ascendente, plana e invertida: ejemplos, no diagnóstico
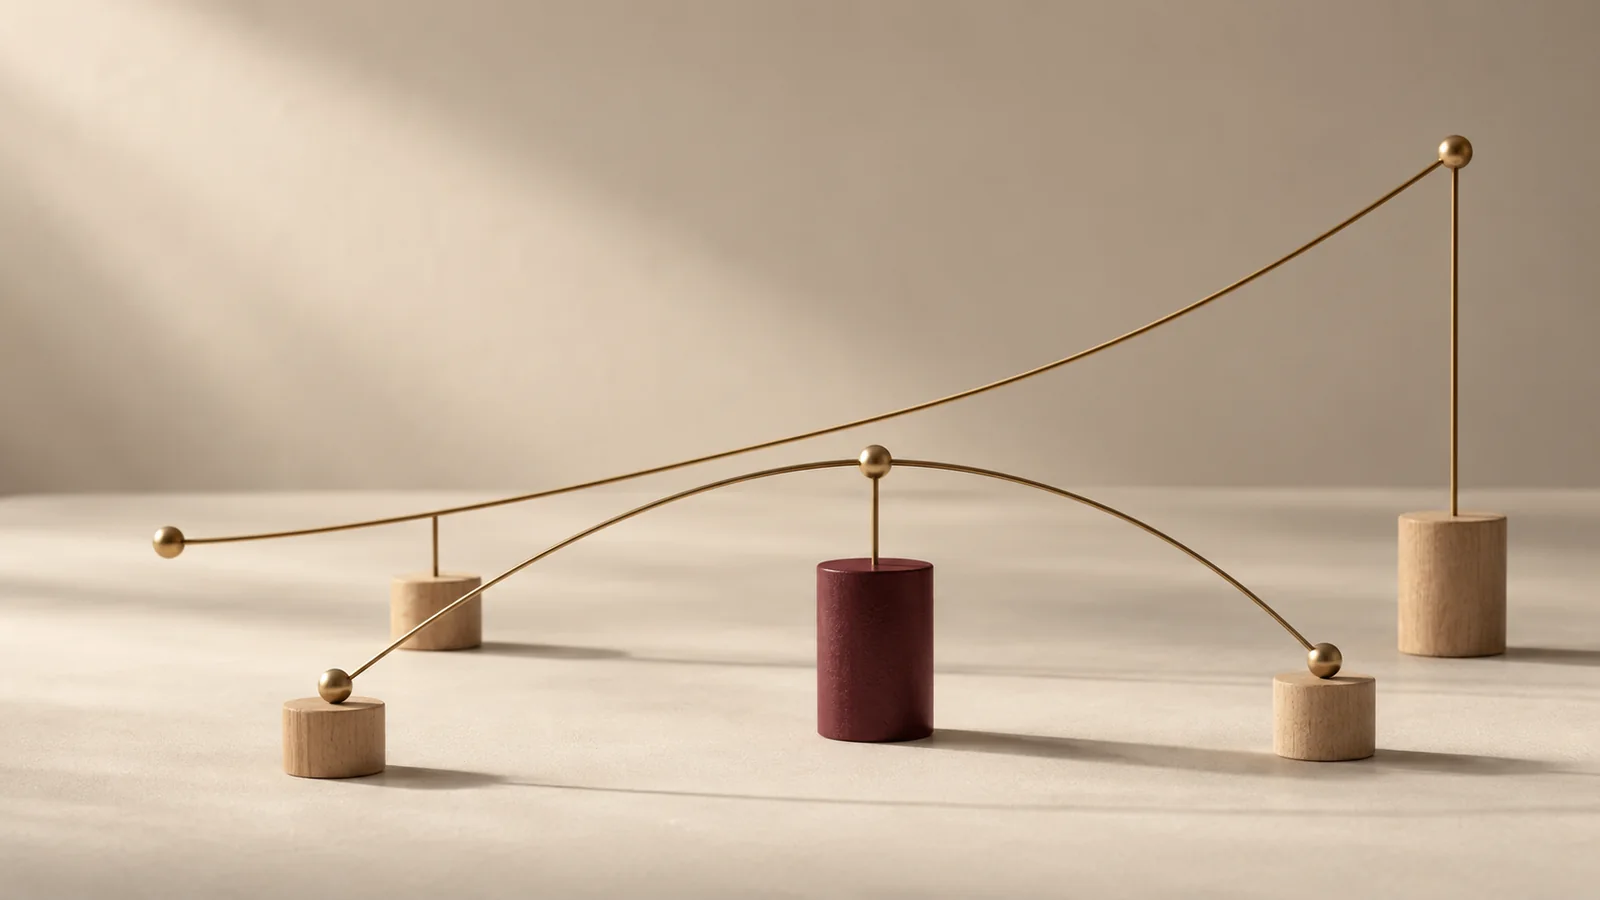
Una curva ascendente tiene rendimientos mayores en los plazos largos. Una plana muestra diferencias reducidas. Una invertida presenta rendimientos menores a largo que a corto. Son descripciones de forma. La interpretación requiere analizar expectativas, primas, liquidez, riesgo de crédito y otras condiciones que pueden contribuir simultáneamente.
| Plazo | Ascendente | Plana | Invertida |
|---|---|---|---|
| 1 año | 2,0 | 3,0 | 4,0 |
| 2 años | 2,5 | 3,0 | 3,5 |
| 5 años | 3,0 | 3,0 | 3,0 |
| 10 años | 3,5 | 3,0 | 2,5 |
El gráfico asociado reproduce esta tabla de hipótesis. No se ha añadido una fecha que pueda confundirse con una sesión de mercado. La pendiente entre diez y dos años de la primera curva es un punto porcentual; en la invertida es menos un punto. Elegir otro par de vencimientos puede producir una cifra diferente, por lo que debe identificarse el tramo.
Qué entra en las curvas oficiales del BCE
La metodología del BCE describe dos muestras: deuda de gobiernos centrales de la zona euro con calificación AAA y una muestra más amplia que incluye otras calificaciones. También distingue las curvas spot, forward y par. Selecciona bonos con características específicas; una curva de ese conjunto no debe etiquetarse como rendimiento de todos los productos financieros europeos. [1]
Un lector que compare deuda española con una curva AAA debe considerar que la diferencia puede incorporar elementos propios del emisor y del instrumento. Llamar a toda esa diferencia «expectativa de tipos del BCE» atribuiría a una sola causa información que procede de varias. La investigación metodológica del BCE destaca la importancia de la muestra y del diseño de la estimación. [3]
Spot, par y forward: tres objetos distintos
Una curva spot se utiliza para valorar pagos individuales en diferentes fechas. Una curva par relaciona plazos con cupones que harían que determinados bonos cotizaran a la par bajo el modelo. Una curva forward contiene tipos implícitos para periodos futuros derivados de la estructura de descuento. El documento técnico del BCE explica cómo se relacionan estas representaciones. [2]
La palabra «implícito» importa. Un forward no es una promesa del banco central ni una previsión libre de primas. Depende de precios y de supuestos. Utilizarlo como un pronóstico exacto de financiación para una familia o una empresa omite diferencias de contrato, crédito y liquidez.
Un ejemplo propio: con un tipo spot anual efectivo del 2 % a un año y del 3 % a dos años, el forward del segundo año sería aproximadamente 4,01 % bajo un modelo sencillo. La operación es 1,03 al cuadrado dividido entre 1,02, menos uno. No basta restar 3−2 para obtenerlo. El cálculo presupone periodos homogéneos y una estructura idealizada; no es un tipo esperado verificado para el próximo año.
Un pago futuro y su precio presente
Para un instrumento ficticio de cupón cero que pagará 1.000 euros dentro de dos años, un rendimiento anual efectivo del 3 % implica un precio teórico de 1.000 dividido entre 1,03 al cuadrado: 942,60 euros. Si el rendimiento utilizado sube al 4 %, el precio baja a 924,56. El pago prometido no cambia; cambia cuánto vale hoy bajo esas hipótesis.
Es la relación inversa entre precio y rendimiento en ese caso sencillo. No incluye impuestos, comisiones, impago ni costes de vender. La CNMV explica que la renta fija también puede sufrir pérdidas por variaciones de mercado y que existen riesgos de crédito y liquidez. Una cuantía de reembolso no garantiza el precio al que se venderá antes del vencimiento. [4]
Por qué el plazo puede aumentar la sensibilidad
Si se mantiene un único pago de 1.000 euros y se pasa del 3 % al 4 %, el precio teórico a un año baja de 970,87 a 961,54 euros. A diez años pasa de 744,09 a 675,56. La misma variación de rendimiento produce un cambio mayor cuando el pago está más lejos. Los importes son ejemplos de descuento, no precios de títulos reales.
La duración y la distribución de pagos permiten estudiar esa sensibilidad con más detalle. Un bono con cupones no es igual a un cupón cero del mismo vencimiento porque devuelve parte del flujo antes. Para comparar dos instrumentos conviene atender a su estructura de pagos, además de la fecha final. En esta herramienta se utiliza un cupón cero precisamente para aislar el efecto del plazo.
Qué puede sugerir una pendiente y qué no demuestra
Una diferencia entre corto y largo plazo contiene información sobre cómo se valoran horizontes distintos. Puede ser consistente con expectativas de cambios monetarios o económicos, pero también recoge primas y condiciones de mercado. Explicar esa posibilidad es distinto de afirmar que un patrón concreto garantiza un acontecimiento posterior.
Por ejemplo, una curva puede aplanarse porque sube el tramo corto, porque baja el largo o por una combinación. Una sola cifra de pendiente no identifica cuál ocurrió. Para interpretar el movimiento conviene observar los niveles de ambos tramos y comparar la misma muestra en varias fechas. Esa lectura ofrece más información que una etiqueta aislada de «curva invertida».
Un estudio predictivo riguroso exigiría un periodo de estimación, una definición de recesión, pruebas fuera de muestra y controles sobre otros factores. Este artículo no presenta ese modelo ni transforma su dibujo de ejemplo en una señal de inversión. El lector puede usarlo para entender conceptos y reconocer cuándo una noticia mezcla hechos con una hipótesis.
De la curva a una decisión de financiación
Una empresa que quiere fijar su financiación durante varios años no debe limitarse a escoger el vencimiento con menor tipo en un gráfico. Importan calendario de pagos, comisiones, garantías, riesgo de renovación y condiciones de cancelación. Un hogar que ahorra para un gasto próximo también necesita saber si podrá acceder al dinero cuando lo requiera.
La curva ayuda a situar una comparación, pero no sustituye las condiciones particulares. Para un instrumento concreto hay que observar sus flujos y sus riesgos; para una financiación bancaria hay que leer el contrato. Un dato de deuda soberana no constituye una oferta disponible para cualquier prestatario.
Cinco errores de lectura frecuentes
- Confundir una curva de vencimientos con una serie histórica.
- Comparar curvas de diferentes muestras como si solo cambiara la fecha.
- Tratar un forward como una decisión futura ya tomada.
- Interpretar el cupón como si fuera rendimiento a vencimiento.
- Utilizar una pendiente sin identificar sus dos plazos.
Corregir estos errores requiere conservar la definición del dato junto al gráfico. La simplificación es útil cuando no borra las condiciones que dan sentido a la comparación.
Metodología de los ejemplos y actualización
Las tres curvas dibujadas son hipótesis originales. El laboratorio calcula precios de cupón cero mediante capitalización anual y muestra la pendiente de diez menos dos años. No incorpora riesgo de crédito, liquidez o primas identificadas. Se verificaron las páginas metodológicas del BCE y la documentación de la CNMV el 3 de octubre de 2026; no se ha integrado una curva real de ese día.
Si se añade una serie observada, deberá identificarse fecha, frecuencia, muestra, método y fuente, y conservarse la tabla utilizada para reproducir la figura. La explicación metodológica de este estudio puede actualizarse por cambios de fuente o por ajustes del laboratorio sin atribuir a los mercados los resultados de una simulación.
Lo que vas a entender
- Una curva reúne plazos para una fecha; no es una serie temporal.
- Forward, spot y par son representaciones diferentes.
- Las figuras son hipótesis; una pendiente no constituye un pronóstico suficiente.
Los datos, a la vista
Datos y método · % efectivo anual hipotético
Tres formas de curva: ejemplo original
Ver tabla accesible de datos
| Periodo / supuesto | Ascendente, ejemplo | Plana, ejemplo | Invertida, ejemplo |
|---|---|---|---|
| 1 año | 2,0000 | 3,0000 | 4,0000 |
| 2 años | 2,5000 | 3,0000 | 3,5000 |
| 5 años | 3,0000 | 3,0000 | 3,0000 |
| 10 años | 3,5000 | 3,0000 | 2,5000 |
Explorar los supuestos
Los datos iniciales son ejemplos editables; cada resultado se calcula en este navegador y no constituye una previsión.
Fuentes del estudio
| Fuente | Periodo o publicación | Consulta | Qué respalda |
|---|---|---|---|
| Euro area yield curves: metodología y universo de bonos ↗BCE | Metodología consultada 03/10/2026; sin cotización integrada | 2026-10-03 | Curvas spot, forward y par; muestras AAA y total; bonos admisibles. |
| ECB yield curve methodology: technical notes ↗BCE | Documento metodológico | 2026-10-03 | Estimación de curvas y conceptos de descuento. |
| Statistics Paper 27: Yield curve modelling and a conceptual framework ↗BCE | Statistics Paper 27, febrero de 2018; metodología consultada el 03/10/2026 | 2026-10-03 | Selección de muestras y límites de modelos de curva. |
| Riesgos al comprar renta fija ↗CNMV | Educación financiera | 2026-10-03 | Riesgos de mercado, crédito y liquidez. |
Método y actualización
Último periodo o marco comprobado: Metodología consultada 03/10/2026; las curvas ilustrativas no tienen fecha de mercado
Consulta editorial: 2026-10-03
Revisión necesaria: Revisión semestral; cada publicación si se muestra una curva vigente.
Límites del estudio
- No se muestra una curva real del 03/10/2026.
- El laboratorio solo valora pagos únicos bajo capitalización anual y sin riesgo de impago.
- No se ha estimado un modelo predictivo de recesiones.