Coste y comisiones del confirming sin recurso en 2026: cómo calcular la TAE real del anticipo de facturas y asientos contables PGC
Cómo calcular el coste financiero real, las comisiones bancarias y la TAE anualizada (base ACT/360) del anticipo de facturas mediante confirming sin recurso en 2026, con tabla a 30, 60 y 90 días y asientos del Plan General de Contabilidad (cuentas 400, 430, 5208 y 665).
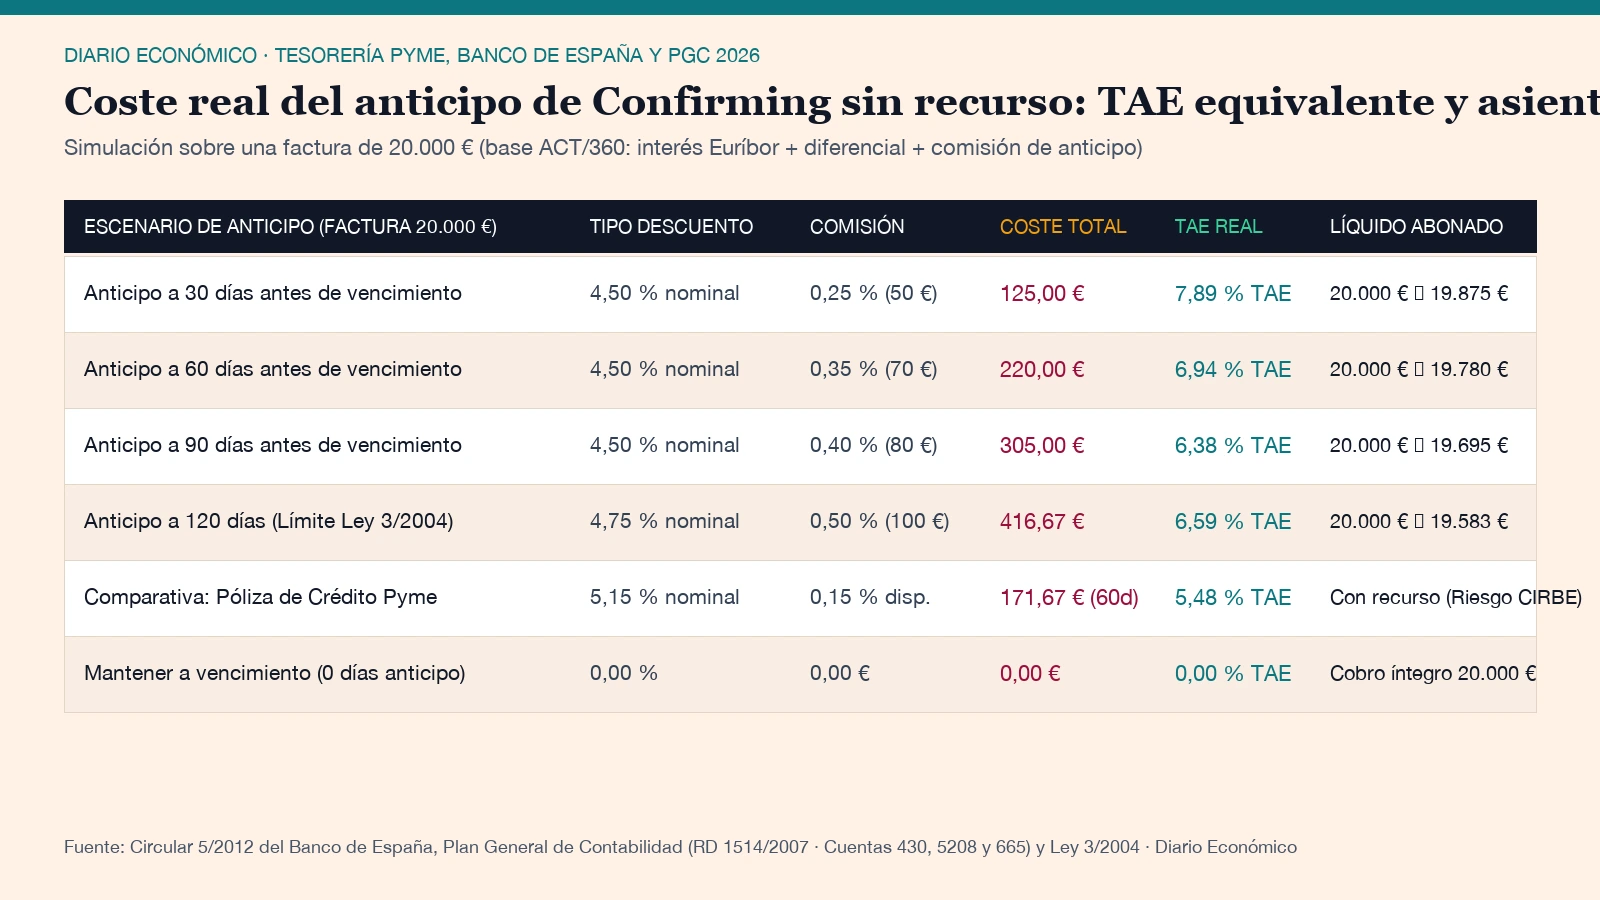
El coste total de anticipar una factura mediante confirming sin recurso en España en 2026 oscila entre el 5,80 % y el 8,40 % TAE anualizada, resultado de sumar el tipo de interés de descuento comercial (Euríbor más un diferencial del 1,50 % al 2,75 % en base ACT/360) y una comisión fija por operación del 0,25 % al 0,50 %. Para una factura de 20.000 euros anticipada 60 días antes de su vencimiento al 4,50 % nominal más un 0,35 % de comisión, el banco retiene 220,00 euros (150 euros de intereses y 70 euros de comisión) y abona al proveedor 19.780,00 euros líquidos, equivalente a una TAE efectiva del 6,94 %.
¿Cuánto cuesta anticipar una factura por confirming sin recurso a 30, 60 y 90 días y cuál es su TAE real?
El coste financiero de anticipar una orden de pago de confirming sin recurso depende de tres componentes regulados por la Circular 5/2012 del Banco de España: el tipo de interés nominal anualizado (referenciado al Euríbor a 3 meses más un margen comercial), la comisión fija de gestión de anticipo sobre el importe nominal y el número exacto de días que restan hasta el vencimiento de la factura. Si deseas comparar esta vía con el descuento de pagarés o el factoring, consulta nuestra guía matriz sobre diferencias, costes y riesgos entre factoring y confirming para pymes en Diario Económico y revisa la siguiente tabla de liquidación sobre una factura comercial de 20.000 euros.
| Modalidad y Plazo de Anticipo | Días hasta Vencimiento | Tipo Nominal (TIN Descuento) | Intereses Descuento (ACT/360) | Comisión de Anticipo (%) | Coste Total Descontado (€) | Importe Líquido Abonado (€) | TAE Anualizada Real |
|---|---|---|---|---|---|---|---|
| Confirming sin recurso · 15 días | 15 días | 4,50 % | 37,50 € | 0,25 % (50,00 €) | 87,50 € | 19.912,50 € | 11,26 % TAE |
| Confirming sin recurso · 30 días | 30 días | 4,50 % | 75,00 € | 0,25 % (50,00 €) | 125,00 € | 19.875,00 € | 7,89 % TAE |
| Confirming sin recurso · 60 días (Estándar Ley 3/2004) | 60 días | 4,50 % | 150,00 € | 0,35 % (70,00 €) | 220,00 € | 19.780,00 € | 6,94 % TAE |
| Confirming sin recurso · 90 días | 90 días | 4,50 % | 225,00 € | 0,40 % (80,00 €) | 305,00 € | 19.695,00 € | 6,38 % TAE |
| Confirming con recurso · 60 días | 60 días | 4,10 % | 136,67 € | 0,20 % (40,00 €) | 176,67 € | 19.823,33 € | 5,54 % TAE (consume CIRBE) |
| Póliza de crédito pyme propia · 60 días | 60 días | 5,15 % | 171,67 € | 0,00 % por factura | 171,67 € | 20.000,00 € dispuestos | 5,48 % TAE (con recurso) |
¿Quién es el cedente en un contrato de confirming y qué diferencia práctica hay entre anticipo con recurso y sin recurso?
En la operativa jurídica y bancaria del confirming en España intervienen tres sujetos diferenciados: la empresa emisora u ordenante (el cliente comprador que contrata la línea de gestión de pagos con su banco), la entidad financiera (que notifica la orden de pago y ofrece la opción de cobro anticipado) y el proveedor beneficiario, quien actúa como cedente del crédito comercial cuando acepta anticipar la factura antes de la fecha de vencimiento. En la modalidad de confirming sin recurso, la entidad de crédito compra en firme el derecho de cobro y asume íntegramente el riesgo de insolvencia del comprador ordenante; si llegado el día 60 el comprador entra en concurso de acreedores o impaga, el banco no puede reclamar la devolución de los 19.780 euros al proveedor. Por el contrario, en el confirming con recurso el proveedor conserva el riesgo de impago y debe registrar un pasivo financiero en su balance hasta que el comprador pague al banco al vencimiento.
¿Cómo se contabiliza el anticipo de confirming sin recurso y con recurso según el Plan General de Contabilidad (PGC)?
La Norma de Registro y Valoración 9.ª del Plan General de Contabilidad (Real Decreto 1514/2007) y las consultas del Instituto de Contabilidad y Auditoría de Cuentas (ICAC) establecen un tratamiento contable opuesto según exista o no transferencia sustancial de los riesgos de la factura. Cuando el proveedor anticipa una factura de 20.000 euros mediante confirming sin recurso con 220 euros de gastos financieros, se produce la baja directa del derecho de cobro en el activo: se carga la cuenta 572 Bancos e instituciones de crédito por 19.780 euros y la cuenta 665 Intereses por descuento de efectos y operaciones de factoring/confirming (o 626 Servicios bancarios para la comisión de gestión) por 220 euros, con abono directo a la cuenta 430 Clientes por los 20.000 euros íntegros. En cambio, si el anticipo es con recurso, no se puede dar de baja la cuenta 430 Clientes: el proveedor reclasifica el crédito a la cuenta 4311 Clientes, efectos comerciales descontados y reconoce una deuda bancaria en el pasivo en la cuenta 5208 Deudas por efectos descontados hasta que venza la factura. Si tu empresa sufre retrasos superiores al límite legal de 60 días naturales, revisa también nuestra guía para reclamar facturas impagadas, juicio monitorio e intereses de demora de la Ley 3/2004 en Diario Económico y nuestra comparativa de cuentas de empresa y líneas de financiación de circulante.
¿Tienes dudas sobre un caso parecido? Consulta con el abogado Enrique Zarza
Cuéntanos qué ha pasado en 1 minuto. Trasladamos tu consulta al abogado Enrique Zarza (José Enrique Rodríguez Zarza, colegiado ejerciente del ICAM n.º 68.400), especialista en derecho penal económico, litigios societarios y defensa de inversores, que dirigió la primera denuncia del caso Soltec en la Audiencia Nacional. Te contestará él directamente.
Recibe gratis cada mañana en 3 minutos las 5 noticias económicas del día explicadas sin rodeos y en euros.
Responsable: Pablo Cirre Gómez (Diario Económico). Finalidad: envío del boletín informativo matinal. Legitimación: consentimiento expreso (RGPD / LOPDGDD). Baja inmediata en un clic en cada edición. Política de privacidad.