ITP reducido para jóvenes menores de 35 años en 2026 por Comunidades Autónomas: tabla de tipos (3 % a 6 %), límites de precio y renta IRPF
Tabla oficial del Impuesto de Transmisiones Patrimoniales (ITP) reducido para menores de 35 años en las 17 Comunidades Autónomas en 2026: tipos bonificados del 3 % al 6 %, topes de valor de la vivienda, límites de base imponible en el IRPF y ahorro en euros.
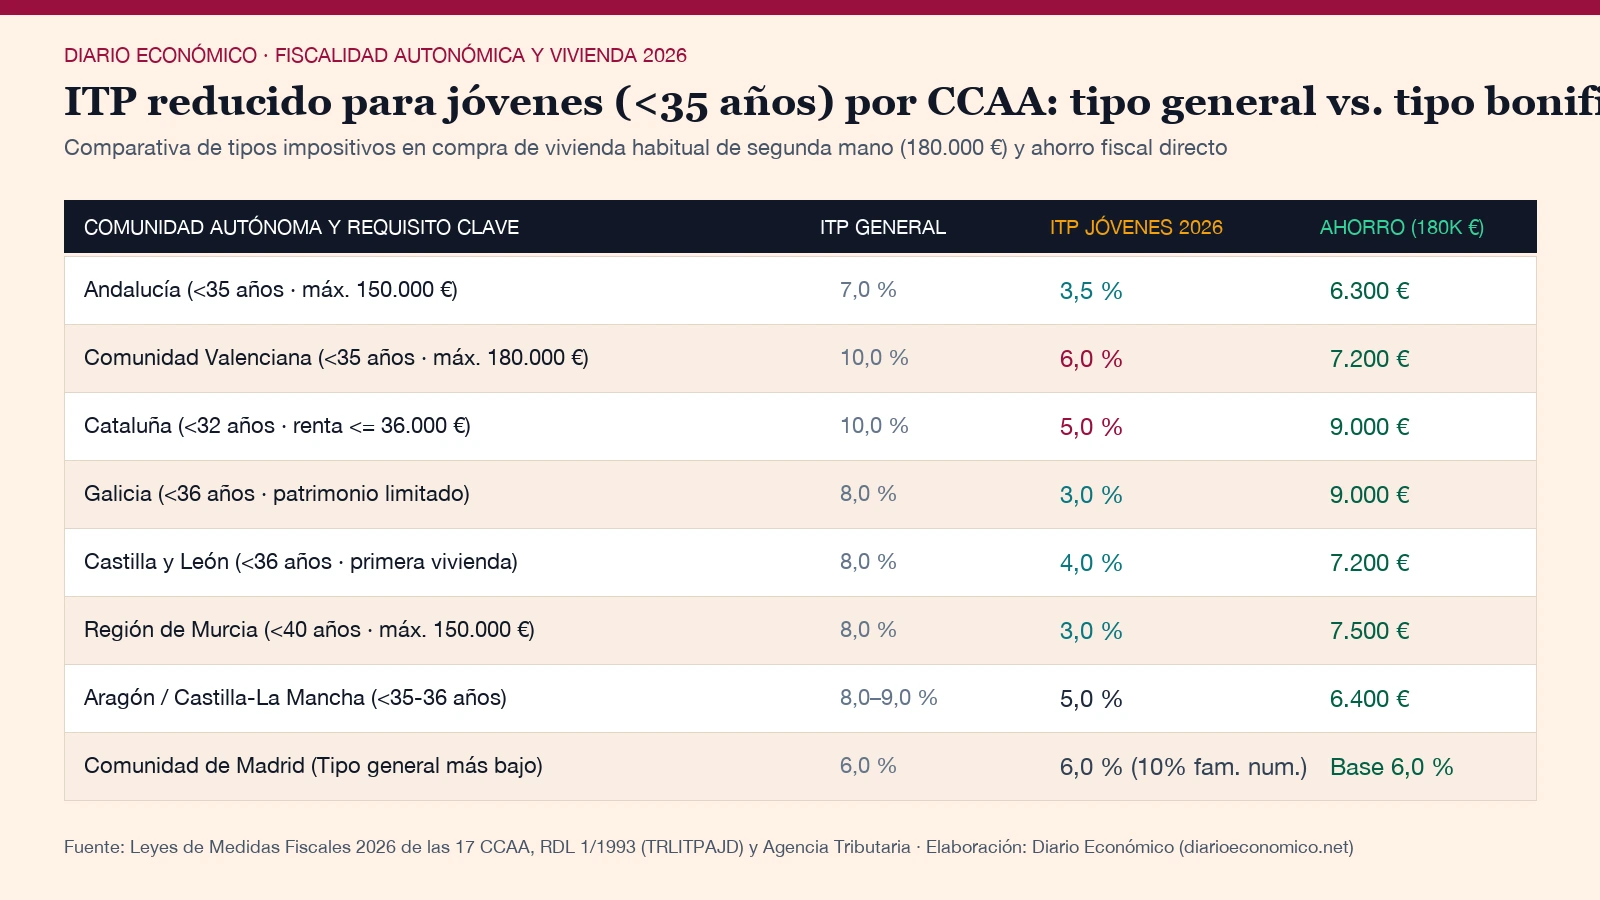
El Impuesto de Transmisiones Patrimoniales (ITP) reducido para jóvenes menores de 35 años en 2026 rebaja el gravamen de compra de vivienda usada desde el rango general del 6 %–10 % hasta tipos bonificados de entre el 3 % y el 6 % según la Comunidad Autónoma. En una vivienda habitual de 180.000 euros, aplicar esta bonificación autonómica supone un ahorro directo en el Modelo 600 de entre 5.400 y 9.000 euros, siempre que el comprador cumpla la edad máxima el día de la firma ante notario y no supere los topes de valor real del inmueble ni de renta en el IRPF.
¿Qué Comunidades Autónomas aplican ITP reducido para jóvenes menores de 35 años en 2026 y qué requisitos piden?
En España, trece Comunidades Autónomas de régimen común aplican en 2026 un tipo reducido del Impuesto de Transmisiones Patrimoniales (modalidad Transmisiones Patrimoniales Onerosas del Real Decreto Legislativo 1/1993) de entre el 3,0 % y el 6,0 % para compradores jóvenes de vivienda habitual. Para calcular al céntimo tu cuota autonómica exacta antes de firmar las arras, utiliza la calculadora de ITP y gastos de compra de vivienda por Comunidades Autónomas de Diario Económico junto con la tabla comparativa oficial de las 17 autonomías.
| Comunidad Autónoma | Edad Máxima | ITP General | ITP Reducido Jóvenes | Tope Valor Vivienda | Límite Renta IRPF (Individual / Conjunta) | Cuota Joven (sobre 180.000 €) | Ahorro Fiscal vs. Tipo General |
|---|---|---|---|---|---|---|---|
| Andalucía | Menor de 35 años | 7,0 % | 3,5 % | 150.000 € (250.000 € en municipios con reto demográfico) | Sin límite general de renta | 5.250 € (sobre 150.000 €) | 5.250 € |
| Aragón | Menor de 35 años | 8,0 % – 10,0 % | 5,0 % – 6,0 % | 100.000 € a 150.000 € según municipio | Base IRPF ≤ 35.000 € | 9.000 € | 5.400 € |
| Principado de Asturias | Hasta 35 años | 8,0 % – 10,0 % | 4,0 % (6,0 % hasta 300k €) | 150.000 € (4,0 %) / 300.000 € (6,0 % en concejos en riesgo) | Renta controlada según modalidad | 10.800 € (al 6,0 %) | 3.600 € |
| Illes Balears | Menor de 36 años | 8,0 % – 13,0 % | 2,0 % – 4,0 % (Exención 0 % hasta 270.151 € primera vivienda) | 270.151,20 € (primera vivienda habitual) | Base IRPF ≤ 52.800 € individual / 84.480 € conjunta | 0 € a 3.600 € | Hasta 14.400 € |
| Canarias | Menor de 35 años | 6,5 % | 4,0 % | 150.000 € (ampliable por familia numerosa) | Base IRPF ≤ 24.000 € individual / 36.000 € conjunta | 6.000 € (sobre 150.000 €) | 3.750 € |
| Cantabria | Menor de 36 años | 9,0 % | 4,0 % | 300.000 € (primera vivienda habitual) | Sin límite restrictivo en tramo hasta 300.000 € | 7.200 € | 9.000 € |
| Castilla y León | Menor de 36 años | 8,0 % | 4,0 % (0,01 % en medio rural) | Sin tope urbano general si es primera vivienda; 150.000 € en rural | Base IRPF menos mínimo personal ≤ 31.500 € individual / 42.000 € conjunta | 7.200 € | 7.200 € |
| Castilla-La Mancha | Menor de 36 años | 9,0 % | 5,0 % (3,0 % en zonas despobladas) | 180.000 € (financiación ≥ 50 % ajena) | Condicionado a primera vivienda habitual | 9.000 € | 7.200 € |
| Cataluña | Hasta 32 años | 10,0 % – 11,0 % | 5,0 % | Sin tope específico de valor del inmueble | Base general + ahorro menos mínimo personal ≤ 36.000 € | 9.000 € | 9.000 € |
| Comunidad Valenciana | Menor de 35 años | 10,0 % | 6,0 % | 180.000 € (valor de referencia o precio) | Base general ≤ 30.000 € individual / 47.000 € conjunta | 10.800 € | 7.200 € |
| Extremadura | Menor de 36 años | 8,0 % – 11,0 % | 4,0 % – 7,0 % | 122.000 € (4 %) / 180.000 € (bonificación autonómica) | Base IRPF ≤ 28.000 € individual / 45.000 € conjunta | 7.200 € a 10.800 € | Hasta 7.200 € |
| Galicia | Menor de 36 años | 8,0 % | 3,0 % | Patrimonio total preexistente + compra ≤ 200.000 € (+30.000 € por hijo) | Controlado por límite de patrimonio neto | 5.400 € | 9.000 € |
| Comunidad de Madrid | Cualquier edad | 6,0 % | 6,0 % (5,4 % con bonificación 10 % vivienda ≤ 250k €) | 250.000 € para bonificación del 10 % en vivienda habitual | Sin límite de renta para el 6,0 % general | 9.720 € (con 10 % bonif.) | 1.080 € (sobre base ya reducida) |
| Región de Murcia | Hasta 40 años | 8,0 % | 3,0 % | 150.000 € de base imponible del inmueble | Base general ≤ 40.000 € y base del ahorro ≤ 1.800 € | 4.500 € (sobre 150.000 €) | 7.500 € |
| La Rioja | Menor de 36 años | 7,0 % | 4,0 % (3,0 % en municipios rurales) | Sin límite general de precio en vivienda habitual | Base liquidable general ≤ 18.030 € (o 30.050 € conjunta) | 7.200 € | 5.400 € |
| País Vasco / Navarra | Régimen foral | 4,0 % / 6,0 % | 2,5 % en Álava, Bizkaia y Gipuzkoa (vivienda habitual) | Límite de superficie (120 m² construidos en régimen foral vasco) | Primera aplicación del tipo reducido del 2,5 % en la vida fiscal | 4.500 € | 2.700 € |
¿Cómo se comprueba el límite de renta IRPF y el valor de referencia catastral para no perder el ITP joven?
Las Agencias Tributarias Autonómicas verifican el cumplimiento de los requisitos del ITP reducido cruzando dos magnitudes objetivas del último ejercicio declarado: la base imponible del IRPF en la Agencia Estatal de Administración Tributaria (AEAT) y el Valor de Referencia de la Dirección General del Catastro regulado en el artículo 10 del Texto Refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales. En comunidades como Cataluña, Comunidad Valenciana o Castilla y León, el límite de ingresos no se mide sobre el salario bruto anual, sino sobre la suma de la base imponible general (casilla 0435 de la Renta) y la base imponible del ahorro (casilla 0460), descontando el mínimo personal y familiar (casilla 0519). Si el Valor de Referencia Catastral supera el precio pactado en la compraventa y rebasa el tope autonómico de 150.000 o 180.000 euros, la oficina liquidadora gira una liquidación complementaria al tipo general más intereses de demora.
¿Qué ocurre con el ITP reducido si compran dos personas en pareja y solo una es menor de 35 años?
Cuando dos compradores adquieren una vivienda habitual en proindiviso al 50 % y únicamente uno de los titulares cumple el requisito de ser menor de 35 años (o no superar el tope de renta individual en el IRPF), la liquidación del Modelo 600 del Impuesto de Transmisiones Patrimoniales se divide por mitades independientes según el porcentaje de titularidad escriturado ante notario. El comprador menor de 35 años que cumple los límites autonómicos aplica el tipo reducido (entre el 3 % y el 6 %) sobre su 50 % de la base imponible, mientras que el copropietario mayor de 35 años tributa al tipo general (del 7 % al 10 %) por su otro 50 %. Por ejemplo, en una compraventa de 180.000 euros en la Comunidad Valenciana entre un comprador de 33 años y otro de 37 años, el primero paga el 6 % sobre 90.000 euros (5.400 euros) y el segundo abona el 10 % sobre sus 90.000 euros (9.000 euros), sumando una factura fiscal conjunta de 14.400 euros en lugar de 18.000 euros.
¿Cuánto tiempo es obligatorio vivir en el piso comprado con ITP reducido para que Hacienda no reclame la bonificación?
El concepto fiscal de vivienda habitual exigido por las 17 Comunidades Autónomas para consolidar el tipo reducido del ITP remite a la normativa del Impuesto sobre la Renta de las Personas Físicas (artículo 41 bis del Reglamento del IRPF, Real Decreto 439/2007), que impone dos obligaciones de permanencia: habitar la vivienda de forma efectiva en un plazo máximo de 12 meses desde la fecha de la escritura pública o terminación de las obras, y mantener la residencia continuada en el inmueble durante al menos 3 años consecutivos. Si el comprador joven vende o alquila el piso antes de cumplir los tres años sin que medie una causa legal sobrevenida (cambio de localidad por nuevo empleo, matrimonio, separación matrimonial o traslado forzoso), está obligado a presentar una autoliquidación complementaria del Modelo 600 en el plazo de 30 días hábiles ingresando la diferencia entre el tipo reducido y el tipo general vigente en la fecha de compra, más los intereses legales de demora acumulados. Puedes contrastar la presión fiscal total de tu territorio en nuestro atlas comparativo de impuestos por Comunidades Autónomas (IRPF, ITP y Sucesiones) de Diario Económico y planificar tu financiación en la guía sobre hipotecas para jóvenes y avales ICO del 20 %.
Recibe gratis cada mañana en 3 minutos las 5 noticias económicas del día explicadas sin rodeos y en euros.
Responsable: Pablo Cirre Gómez (Diario Económico). Finalidad: envío del boletín informativo matinal. Legitimación: consentimiento expreso (RGPD / LOPDGDD). Baja inmediata en un clic en cada edición. Política de privacidad.