Subida de pensiones y salarios con el IPC de noviembre (INE): tabla de revalorización por tramos, pensión máxima, MEI y calculadora
Consulta cuánto sube tu pensión contributiva en 14 pagas o tu nómina con la fórmula del IPC medio de noviembre del INE (art. 58 LGSS): tabla completa por tramos, destope de pensión máxima (+0,115 pp), nuevo descuento del MEI y calculadora interactiva con retención de IRPF.
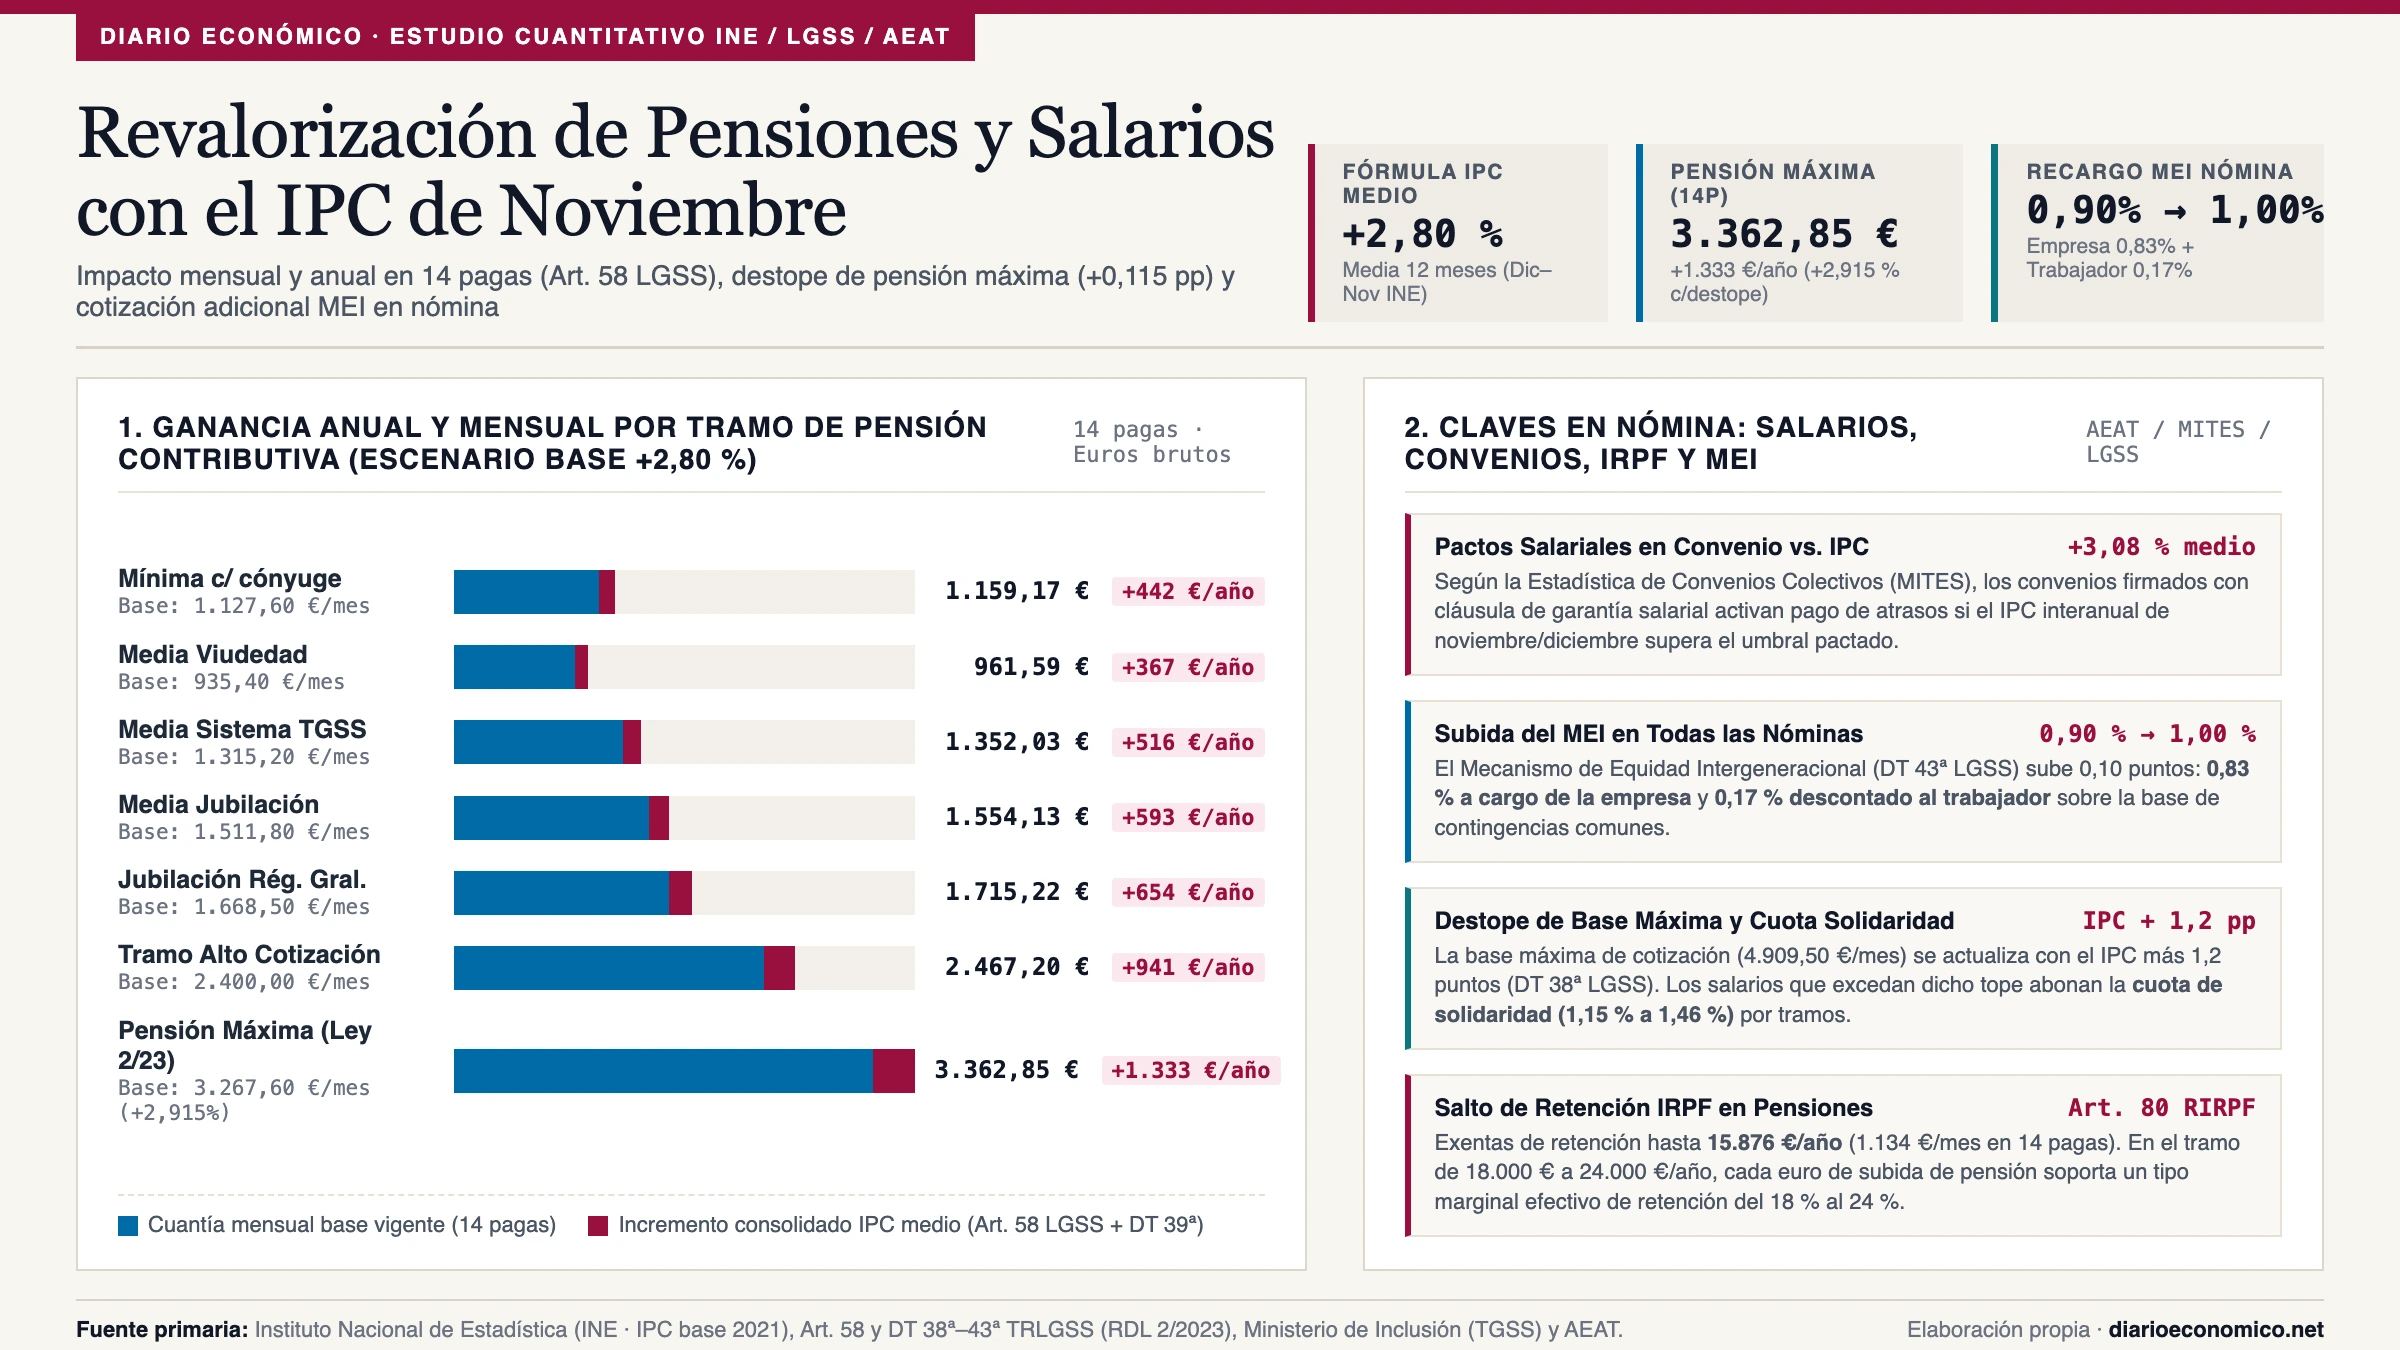
Cada mes de noviembre, millones de jubilados, pensionistas de viudedad o incapacidad y trabajadores sujetos a convenio colectivo miran el calendario del Instituto Nacional de Estadística (INE) con una misma inquietud práctica: ¿cuánto subirá exactamente mi pensión o mi sueldo mensual con el dato del IPC de noviembre y cuánto me quedará limpio en la cuenta bancaria después de descontar el IRPF y el nuevo recargo del MEI? La respuesta no depende de estimaciones políticas discrecionales, sino de la fórmula matemática blindada en el artículo 58 del Texto Refundido de la Ley General de la Seguridad Social (TRLGSS): las pensiones contributivas se revalorizan automáticamente en un porcentaje equivalente al valor medio de las tasas de variación interanual expresadas en tanto por ciento del Índice de Precios al Consumo de los doce meses previos a diciembre (de diciembre del año anterior a noviembre del ejercicio en curso), publicado por el Instituto Nacional de Estadística (INE). Con una inflación media interanual situada en el entorno del 2,80 %, la pensión media de jubilación del sistema (1.511,80 euros al mes en 14 pagas) gana 42,33 euros mensuales (592,63 euros más al año), mientras que la pensión máxima aplica por ley un recargo adicional de destope de +0,115 puntos porcentuales (Disposición Transitoria 39.ª TRLGSS) hasta situarse en torno a los 3.362,85 euros mensuales en 14 pagas (47.079,90 euros brutos anuales).
Calculadora interactiva: simula tu nueva pensión mensual o tu revisión salarial con el IPC de noviembre y el MEI
Antes de analizar la letra pequeña de cada tramo normativo, hemos programado este simulador de doble entrada para que puedas comprobar en diez segundos cómo queda tu pensión mensual (en 14 o 12 pagas, con estimación de retención de IRPF de la Agencia Tributaria) o tu nómina de trabajador en activo (incluyendo cláusula de revisión por IPC, descuento del MEI y cuota de solidaridad si superas la base máxima de cotización):
14 pagas (12 ordinarias + 2 extras en junio y noviembre)
12 pagas (extras prorrateadas por accidente laboral / enfermedad prof.)
Contributiva general (IPC medio Art. 58 LGSS)
Pensión Máxima con destope legal (IPC + 0,115 pp DT 39ª)
Pensión Mínima / No contributiva (convergencia +4,80 %)
Incapacidad Permanente Absoluta / Gran Invalidez (Exenta IRPF)
window.deSwitchIpcTab = function(tab) {
var pPanel = document.getElementById(‘de-tab-panel-pension’);
var sPanel = document.getElementById(‘de-tab-panel-salary’);
var pBtn = document.getElementById(‘de-tab-btn-pension’);
var sBtn = document.getElementById(‘de-tab-btn-salary’);
if (tab === ‘pension’) {
pPanel.style.display = ‘block’;
sPanel.style.display = ‘none’;
pBtn.style.background = ‘#0f2c59’;
pBtn.style.color = ‘#ffffff’;
sBtn.style.background = ‘#f8fafc’;
sBtn.style.color = ‘#1e293b’;
} else {
pPanel.style.display = ‘none’;
sPanel.style.display = ‘block’;
sBtn.style.background = ‘#0f2c59’;
sBtn.style.color = ‘#ffffff’;
pBtn.style.background = ‘#f8fafc’;
pBtn.style.color = ‘#1e293b’;
window.deCalcSalaryIpc();
}
};
window.deFormatEur = function(num) {
return num.toLocaleString(‘es-ES’, {minimumFractionDigits: 2, maximumFractionDigits: 2}) + ‘ €’;
};
window.deEstimatePensionIrpfRate = function(annualGross, type) {
if (type === ‘incapacidad_abs’) return 0;
if (annualGross <= 15876) return 0;
if (annualGross <= 18000) return ((annualGross – 15876) * 0.19) / annualGross * 100;
if (annualGross <= 24000) return (403.56 + (annualGross – 18000) * 0.21) / annualGross * 100;
if (annualGross <= 32000) return (1663.56 + (annualGross – 24000) * 0.24) / annualGross * 100;
if (annualGross 61270.56) {
var excess = newGross – 61270.56;
solidWorker = excess * 0.0021;
}
document.getElementById(‘de-res-sal-new-year’).textContent = window.deFormatEur(newGross);
document.getElementById(‘de-res-sal-new-month’).textContent = window.deFormatEur(newGross / pagas) + ‘ brutos/mes (‘ + pagas + ‘ pagas)’;
document.getElementById(‘de-res-sal-gain’).textContent = (gainGross >= 0 ? ‘+’ : ») + window.deFormatEur(gainGross) + ‘/año’;
var rpEl = document.getElementById(‘de-res-sal-real-power’);
rpEl.textContent = ‘Poder adquisitivo vs IPC (2,8%): ‘ + (realPower >= 0 ? ‘+’ : ») + window.deFormatEur(realPower) + ‘/año’;
rpEl.style.color = (realPower >= 0) ? ‘#047857’ : ‘#990f3d’;
document.getElementById(‘de-res-sal-mei’).textContent = ‘-‘ + window.deFormatEur(meiWorker) + ‘/año’;
document.getElementById(‘de-res-sal-mei-emp’).textContent = ‘Coste MEI empresa (0,83%): ‘ + window.deFormatEur(meiCompany) + ‘/año’;
document.getElementById(‘de-res-sal-solid’).textContent = window.deFormatEur(solidWorker) + ‘/año’;
document.getElementById(‘de-res-sal-solid-note’).textContent = (newGross > 61270.56) ? ‘Tramo exceso sobre base máxima TGSS’ : ‘Exento (inferior a base máxima TGSS)’;
};
¿Cómo se calcula exactamente la subida de las pensiones con el IPC de noviembre según el artículo 58 de la LGSS?
Existe una confusión muy extendida cada otoño: muchos titulares hablan del «IPC de noviembre» como si la subida dependiera únicamente de la inflación de ese último mes aislado. En la práctica, el mecanismo que introdujo la Ley 21/2021 de garantía del poder adquisitivo de las pensiones y que recoge el artículo 58.1 del TRLGSS es mucho más estable porque utiliza una media aritmética de 12 meses:
- Ventana exacta de medición (Diciembre a Noviembre): el Ministerio de Inclusión, Seguridad Social y Migraciones toma las doce tasas de variación interanual del IPC general publicadas por el INE desde diciembre del año anterior hasta noviembre del ejercicio en curso.
- Por qué el dato adelantado del INE a finales de noviembre ya permite clavar la cifra: como los once primeros meses de la ventana (de diciembre a octubre) ya son definitivos en la base de datos de INEbase, el indicador adelantado del IPC de noviembre que el INE publica en la última semana de noviembre fija ya con una precisión superior al 99,9 % la media aritmética anual, que el INE ratifica a mediados de diciembre.
- Garantía frente a inflación negativa: si en algún ejercicio futuro la media de los doce meses resultara negativa, el apartado 1 del artículo 58 establece expresamente que el importe de las pensiones no sufrirá merma alguna y se mantendrá intacto.
Si además de cobrar una pensión eres propietario de un inmueble arrendado o vives de alquiler, conviene no confundir esta media de doce meses de la Seguridad Social con el índice aplicable a los contratos de vivienda: para actualizar la renta mensual o un salario pactado fuera de convenio puedes utilizar nuestra calculadora de actualización de renta y sueldo con el IPC e IRAV del INE.
¿Cuánto sube cada pensión en euros al mes y al año? Tabla oficial de revalorización por tramos (14 pagas)
Para que puedas comprobar de un vistazo el impacto real antes y después de la revalorización, hemos elaborado la siguiente tabla cruzando los tramos reales de pensión contributiva en España (desde las cuantías mínimas hasta la pensión máxima del sistema en 14 pagas) bajo tres escenarios de cierre de la media del IPC de noviembre (2,60 %, 2,80 % como escenario central y 3,00 %), junto con el tipo medio orientativo de retención del IRPF que practica la Tesorería General de la Seguridad Social (TGSS):
| Tramo / Tipo de Pensión Actual (14 pagas) | Bruto Actual (€/mes) | Escenario 2,60 % (€/mes) | Escenario Central 2,80 % (€/mes) | Ganancia Anual (+2,80 % en 14p) | Retención IRPF Media Orientativa |
|---|---|---|---|---|---|
| Pensión de 850 €/mes (11.900 €/año) | 850,00 € | 872,10 € | 873,80 € (+23,80 €) | +333,20 €/año | 0,00 % (Exenta) |
| Media Viudedad Sistema (935,40 €/mes) | 935,40 € | 959,72 € | 961,59 € (+26,19 €) | +366,68 €/año | 0,00 % (Exenta) |
| Mínima Jubilación c/ cónyuge a cargo (1.127,60 €) | 1.127,60 € | 1.156,92 € | 1.159,17 € (+31,57 €)* | +442,02 €/año* | 0,00 % – 0,85 % |
| Pensión Media del Sistema TGSS (1.315,20 €) | 1.315,20 € | 1.349,40 € | 1.352,03 € (+36,83 €) | +515,56 €/año | 3,20 % – 4,80 % |
| Media Jubilación Nacional (1.511,80 €/mes) | 1.511,80 € | 1.551,11 € | 1.554,13 € (+42,33 €) | +592,63 €/año | 7,50 % – 8,90 % |
| Jubilación Régimen General (1.668,50 €/mes) | 1.668,50 € | 1.711,88 € | 1.715,22 € (+46,72 €) | +654,05 €/año | 9,80 % – 11,40 % |
| Pensión de 2.000 €/mes (28.000 €/año) | 2.000,00 € | 2.052,00 € | 2.056,00 € (+56,00 €) | +784,00 €/año | 13,10 % – 14,50 % |
| Pensión de 2.500 €/mes (35.000 €/año) | 2.500,00 € | 2.565,00 € | 2.570,00 € (+70,00 €) | +980,00 €/año | 16,40 % – 17,90 % |
| Pensión Máxima Legal c/ destope (+0,115 pp)** | 3.267,60 € | 3.356,32 € | 3.362,85 € (+95,25 €) | +1.333,50 €/año | 20,10 % – 21,80 % |
*Nota legal sobre pensiones mínimas: el cálculo de la fila de 1.127,60 € muestra el suelo mínimo del IPC (+2,80 %), al que se añade el diferencial específico de convergencia con el umbral de pobreza de la DA 53.ª TRLGSS.
**Nota legal sobre pensión máxima: aplica el incremento del IPC medio más 0,115 puntos porcentuales adicionales fijado por la Disposición Transitoria 39.ª del TRLGSS (+2,915 % en el escenario central).
Si estás próximo al retiro y quieres calcular cuál será tu primera base reguladora según tus últimos 25 años de bases de cotización y los coeficientes por meses cotizados antes de que empiece a aplicarse la revalorización por IPC, puedes utilizar nuestra calculadora de pensión de jubilación por edad y años cotizados de la Seguridad Social.
¿Por qué sube más la pensión máxima (+0,115 puntos) y cómo afecta el nuevo MEI y la cuota de solidaridad a las nóminas?
La segunda fase de la reforma de pensiones aprobada mediante el Real Decreto-ley 2/2023 introdujo tres mecanismos simultáneos que vinculan el dato del IPC de noviembre tanto con las pensiones altas como con las nóminas de todos los trabajadores en activo y autónomos:
- El destope gradual de la pensión máxima (DT 39.ª TRLGSS): entre 2025 y 2050, la cuantía máxima de pensión pública (situada en 3.267,60 €/mes en 14 pagas, o 45.746,40 €/año) no se actualiza únicamente con el IPC medio de noviembre, sino que suma un suplemento fijo de 0,115 puntos porcentuales cada año. De este modo, si el IPC medio cierra en el 2,80 %, el tope máximo de pensión sube un 2,915 % hasta alcanzar los 3.362,85 €/mes (47.079,90 €/año).
- El destope mucho más rápido de la base máxima de cotización (DT 38.ª TRLGSS): mientras la pensión máxima sube el IPC más 0,115 puntos, la base máxima por la que cotizan empresas y trabajadores con sueldos altos se actualiza cada 1 de enero con el IPC medio de noviembre más 1,2 puntos porcentuales fijos (es decir, un +4,00 % si el IPC es del 2,80 %, pasando de 4.909,50 €/mes a más de 5.105,88 €/mes, o 61.270,56 €/año).
- El escalón anual del Mecanismo de Equidad Intergeneracional (MEI, DT 43.ª TRLGSS): esta cotización finalista, que nutre el Fondo de Reserva de la Seguridad Social («la hucha de las pensiones») y no genera derecho a una mayor pensión futura para el trabajador, sube 0,10 puntos porcentuales cada mes de enero hasta alcanzar el 1,20 % en 2029. Para todos los trabajadores por cuenta ajena y para los trabajadores por cuenta propia (puedes comprobar el impacto exacto en tus tramos en nuestra calculadora de cuota de autónomos por ingresos reales), la evolución legal obligatoria es la siguiente:
| Concepto Normativo en Nómina | Tipo Total | A cargo Empresa | A cargo Trabajador | Coste Anual (Sueldo 35.000 €) |
|---|---|---|---|---|
| MEI Vigente 2026 (DT 43.ª TRLGSS) | 0,90 % | 0,75 % | 0,15 % | 315,00 € (262,50 € emp. + 52,50 € trab.) |
| Nuevo Escalón MEI 2027 (DT 43.ª TRLGSS) | 1,00 % | 0,83 % | 0,17 % | 350,00 € (290,50 € emp. + 59,50 € trab.) |
| Escalón MEI 2028 (DT 43.ª TRLGSS) | 1,10 % | 0,92 % | 0,18 % | 385,00 € (322,00 € emp. + 63,00 € trab.) |
| Techo MEI 2029–2050 (DT 43.ª TRLGSS) | 1,20 % | 1,00 % | 0,20 % | 420,00 € (350,00 € emp. + 70,00 € trab.) |
| Cuota Adicional de Solidaridad (Art. 19 bis TRLGSS) | 1,15 % a 1,46 % | 0,96 % a 1,22 % | 0,19 % a 0,24 % | Solo sobre la fracción salarial que supere la base máxima |
Hagamos la cuenta en euros con tres casos reales: cuánto queda limpio tras pasar por Hacienda y la Seguridad Social
Las cifras brutas suelen esconder una sorpresa cuando llega el ingreso bancario del día 25 (en el caso de las pensiones) o la primera nómina actualizada del año: el efecto combinado del tipo marginal del IRPF y de las cotizaciones sociales. Vamos a hacer la cuenta exacta en euros en tres situaciones cotidianas muy distintas:
Caso 1 · Jubilado con pensión media de 1.511,80 €/mes (14 pagas)
Situación actual: cobra 21.165,20 € brutos al año. Con una retención media de IRPF del 7,60 %, percibe en el banco 1.396,90 € netos al mes.
Con la subida del +2,80 %: su pensión bruta sube en +42,33 €/mes (+592,63 €/año) hasta 1.554,13 €/mes (21.757,82 €/año). Ahora bien, como esos 592,63 € adicionales tributan en su escalón marginal de IRPF (~21 %), Hacienda retiene unos 8,89 €/mes adicionales y la ganancia neta real que entra en su cuenta corriente es de +33,44 € limpios en cada una de las 14 pagas (+468,18 € netos al año).
Caso 2 · Pensionista en pensión máxima (3.267,60 €/mes en 14 pagas)
Situación actual: cobra el tope legal de 45.746,40 € brutos anuales, soportando una retención media del IRPF cercana al 20,25 %.
Con el IPC + destope (+2,915 %): pasa a cobrar 3.362,85 € brutos al mes (+95,25 €/mes y +1.333,50 € brutos al año). Como su base liquidable supera los 35.200 €, el tramo marginal estatal y autonómico del IRPF se sitúa en el 37 %; tras descontar la retención adicional, percibe en cuenta unos +60,01 € netos más al mes (+840,10 € limpios al año).
Caso 3 · Trabajador con sueldo de 32.000 € y cláusula de convenio (+3,08 %)
Situación actual: cobra 32.000 € brutos anuales en 14 pagas (2.285,71 €/mes) en una empresa acogida a convenio sectorial con revisión salarial.
Tras la revisión y el nuevo MEI: su sueldo bruto sube en +985,60 €/año hasta 32.985,60 €. Al restar las cotizaciones sociales del trabajador (6,52 % incluyendo el nuevo 0,17 % del MEI) y la retención marginal de IRPF (puedes calcularla al céntimo en nuestra calculadora de sueldo neto y tramos de IRPF por Comunidad Autónoma), su sueldo neto anual mejora en +628,40 € limpios (+44,89 € al mes en 14 pagas).
¿Cuándo se ingresa la paga extra de noviembre y cómo proteger el ahorro frente a la inflación?
Para los más de 10,2 millones de pensionistas del sistema de la Seguridad Social, el mes de noviembre trae además el abono de la paga extraordinaria de Navidad (devengada entre el 1 de junio y el 30 de noviembre), que la mayoría de entidades financieras adelantan en cuenta corriente entre los días 22 y 25 de noviembre por un importe idéntico al de una mensualidad ordinaria.
Cuando se recibe ese ingreso doble en noviembre o los atrasos de revisión salarial de convenio, dejar el excedente inmovilizado en una cuenta corriente al 0 % TAE implica perder un 2,8 % de poder de compra real cada doce meses. Quienes buscan preservar ese colchón con riesgo soberano o bancario garantizado están combinando dos vías complementarias:
- Letras del Tesoro a 6 y 12 meses en las subastas de cierre de año: puedes consultar las fechas exactas de corte en el Banco de España y simular el rendimiento neto tras comisión del 0,15 % en nuestro calendario oficial de subastas de Letras del Tesoro de noviembre y diciembre con calculadora de rentabilidad.
- Planificación sistemática de ahorro remunerado: si prefieres apartar cada mes los 40 a 95 euros de subida de pensión o nómina, en nuestra guía sobre cómo estructurar un plan de ahorro periódico por escenarios de tipos e inflación comparamos el efecto de capitalización compuesta a 3, 5 y 10 años.
Calendario oficial de fechas clave (Noviembre – Enero): del dato del INE al ingreso en cuenta
| Hito Administrativo Oficial | Organismo Responsable | Fecha Oficial | Efecto Práctico para el Ciudadano |
|---|---|---|---|
| Abono de la paga extra de Navidad de las pensiones | TGSS / Entidades bancarias colaboradoras | 22 al 25 de noviembre | Ingreso de mensualidad doble (ordinaria + extra de noviembre) antes de la subida del nuevo año. |
| Publicación del Indicador Adelantado del IPC de noviembre | Instituto Nacional de Estadística (INE) | 28 de noviembre (09:00 h) | Fija provisionalmente la media de 12 meses (Dic–Nov) del Art. 58 TRLGSS. |
| Publicación del dato definitivo del IPC de noviembre | Instituto Nacional de Estadística (INE) | 12–13 de diciembre (09:00 h) | Certifica con carácter definitivo el porcentaje exacto de revalorización legal y las cláusulas de convenio. |
| Real Decreto de revalorización de pensiones en el BOE | Consejo de Ministros / BOE | Última semana de diciembre | Aprueba el cuadro oficial de cuantías mínimas, pensión máxima, SOVI, Clases Pasivas y bases de cotización. |
| Primer ingreso de la pensión actualizada y carta oficial | INSS / TGSS | 22 al 25 de enero | Se cobra automáticamente en cuenta sin realizar ningún trámite ni solicitud ante el INSS. |
Preguntas frecuentes sobre la revalorización de pensiones y salarios con el IPC de noviembre
¿Tengo que presentar alguna solicitud en el INSS para que me suban la pensión con el IPC?
No. La revalorización prevista en el artículo 58 del TRLGSS se aplica de oficio y de forma 100 % automática por el Instituto Nacional de la Seguridad Social (INSS) y por el régimen de Clases Pasivas del Estado en la nómina de enero, sin necesidad de acudir a un CAISS ni presentar ningún formulario.
¿Se mantiene o desaparece la «paguilla» compensatoria de enero de las pensiones?
La antigua «paguilla» de enero desapareció con la entrada en vigor de la Ley 21/2021 porque aquel pago único compensaba a toro pasado la desviación entre una subida estimada por el Gobierno y la inflación real. Con el sistema actual del artículo 58 TRLGSS, las pensiones se actualizan directamente con la inflación real media ya medida entre diciembre y noviembre, consolidándose desde el 1 de enero en las 14 mensualidades.
¿Si me jubilé a mitad de este año, me sube la pensión el porcentaje completo del IPC de noviembre?
Sí. Toda pensión contributiva cuyo hecho causante se haya producido hasta el 31 de diciembre recibe la revalorización íntegra a partir del 1 de enero del año siguiente, dado que el cálculo de tu base reguladora inicial ya incorporaba la actualización con el IPC de tus bases de cotización hasta dos meses antes del hecho causante (art. 209.1 TRLGSS).
¿Mi empresa está obligada por ley a subirme el sueldo el mismo porcentaje del IPC de noviembre?
En el sector privado no existe una indexación automática universal al IPC por el Estatuto de los Trabajadores, salvo en dos supuestos: 1) que tu convenio colectivo sectorial o de empresa contenga una tabla salarial pactada o una cláusula de revisión salarial vinculada al IPC interanual de noviembre o diciembre, o 2) que percibas el Salario Mínimo Interprofesional (SMI) y tu retribución total anual sea inferior a la nueva cuantía mínima aprobada por Real Decreto.
{
«@context»: «https://schema.org»,
«@type»: «FAQPage»,
«mainEntity»: [
{
«@type»: «Question»,
«name»: «¿Cómo se calcula exactamente la subida de las pensiones con el IPC de noviembre según el artículo 58 de la LGSS?»,
«acceptedAnswer»: {
«@type»: «Answer»,
«text»: «Según el artículo 58.1 del Texto Refundido de la Ley General de la Seguridad Social (TRLGSS), las pensiones contributivas se revalorizan al comienzo de cada año en el porcentaje equivalente al valor medio de las tasas de variación interanual del IPC de los doce meses previos a diciembre (de diciembre del año anterior a noviembre del ejercicio en curso) publicado por el INE.»
}
},
{
«@type»: «Question»,
«name»: «¿Por qué sube más la pensión máxima que el resto de pensiones contributivas?»,
«acceptedAnswer»: {
«@type»: «Answer»,
«text»: «En virtud de la Disposición Transitoria 39.ª del TRLGSS (introducida por el Real Decreto-ley 2/2023), la cuantía máxima de pensión pública se actualiza cada año con el IPC medio de noviembre más un recargo adicional fijo de 0,115 puntos porcentuales hasta el año 2050.»
}
},
{
«@type»: «Question»,
«name»: «¿Qué es el recargo del MEI en las nóminas y cuánto sube?»,
«acceptedAnswer»: {
«@type»: «Answer»,
«text»: «El Mecanismo de Equidad Intergeneracional (MEI, Disposición Transitoria 43.ª del TRLGSS) es una cotización adicional finalista para nutrir el Fondo de Reserva de la Seguridad Social. Sube del 0,90 % en 2026 al 1,00 % en 2027 sobre la base de contingencias comunes (0,83 % a cargo de la empresa y 0,17 % a cargo del trabajador).»
}
},
{
«@type»: «Question»,
«name»: «¿Tengo que presentar alguna solicitud en el INSS para que me suban la pensión con el IPC?»,
«acceptedAnswer»: {
«@type»: «Answer»,
«text»: «No. La revalorización legal del artículo 58 del TRLGSS se aplica de oficio y de forma automática por el INSS y Clases Pasivas en la nómina de enero.»
}
}
]
}
Recibe gratis cada mañana en 3 minutos las 5 noticias económicas del día explicadas sin rodeos y en euros.
Responsable: Pablo Cirre Gómez (Diario Económico). Finalidad: envío del boletín informativo matinal. Legitimación: consentimiento expreso (RGPD / LOPDGDD). Baja inmediata en un clic en cada edición. Política de privacidad.